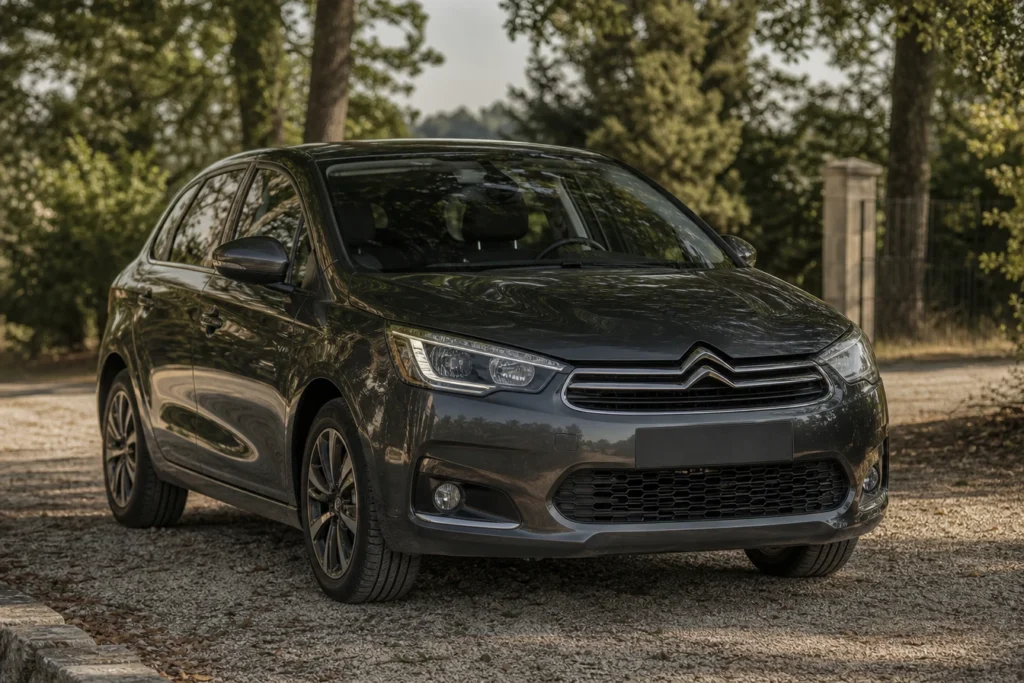
Assurer une Citroën implique de réfléchir à ses besoins, au degré de protection souhaité et à la nature de l’usage du véhicule. Entre les multiples formules d’assurance adaptées disponibles, il n’est pas toujours simple de s’y retrouver. Chaque conducteur souhaite rouler en toute tranquillité, que ce soit pour aller travailler, partir en vacances ou effectuer des trajets quotidiens. Mais quelles sont les garanties à privilégier pour faire un choix pertinent face à la diversité des offres ? Voici un tour d’horizon pour composer une assurance auto réellement adaptée à votre Citroën.
Responsabilité civile, une obligation légale incontournable
La responsabilité civile constitue la garantie minimale exigée par la loi pour tous les véhicules motorisés circulant en France. Elle permet d’indemniser les victimes d’un accident dont le conducteur serait responsable, qu’il s’agisse de dégâts matériels ou corporels causés à des tiers. Cette couverture concerne aussi bien les dommages à une autre voiture qu’aux passants ou aux infrastructures publiques touchées lors d’un sinistre.
Sans responsabilité civile, aucune circulation n’est possible légalement. Souscrire une formule tiers simple inclut généralement cette première brique essentielle. Toutefois, elle reste insuffisante si l’on recherche un niveau de protection plus large, notamment pour indemniser le propriétaire en cas de préjudice sur son propre véhicule ou sa personne.
Comparer les formules d’assurance adaptées à chaque profil
L’offre d’assurance auto se décline selon plusieurs formules d’assurance adaptées pour répondre aux différents profils d’automobilistes. Pour aller plus loin, il est possible de comparer les formules pour assurer sa Citroën. Il ne suffit pas de regarder le tarif, mais bien de comprendre l’étendue et la pertinence des garanties incluses.
Pour s’y retrouver, il peut être utile d’examiner les variantes principales proposées par la plupart des compagnies. Chaque situation de vie (jeune conducteur, usage professionnel, citadine, modèle familial) appelle des priorités différentes en matière d’assurance automobile.
Formule tiers simple : le minimum pour les budgets serrés
La formule tiers simple séduit par son coût attractif. Elle offre uniquement la responsabilité civile, donc limite la couverture aux délits envers autrui. Pour les Citroën anciennes ou à faible valeur, cette solution peut sembler pragmatique, surtout si le véhicule roule peu ou stationne dans un lieu sécurisé.
Néanmoins, aucun dommage matériel subi par la voiture de l’assuré n’est remboursé, même après un accident non responsable sans identification de l’autre partie. Les réparations restent alors entièrement à la charge du conducteur.
Formule intermédiaire : étendre la couverture à l’essentiel
Certaines formules intermédiaires ajoutent des garanties spécifiques comme la garantie vol et la garantie incendie. Elles protègent contre les risques fréquents auxquels chaque automobiliste est exposé, y compris hors circulation.
Cette gamme moyenne comprend parfois aussi la garantie bris de glace ou tentative d’effraction. Ainsi, celle-ci rassure davantage les conducteurs par une meilleure maîtrise des dépenses imprévues pourtant courantes.
Garantie tous risques : la sérénité maximale
Choisir la garantie tous risques revient à opter pour une protection globale. Peu importe la nature du sinistre, responsable ou non, les dommages matériels et corporels subis par le conducteur ou son véhicule sont pris en charge dans la majorité des situations, sous réserve du paiement d’une franchise définie au contrat.
Ce type de couverture convient particulièrement aux modèles récents de Citroën ou lorsque le conducteur tient à conserver la valeur marchande de sa voiture. Même en cas de catastrophe naturelle, d’accident seul ou d’incident parking, la prise en charge s’avère beaucoup plus complète.
Focus sur les garanties complémentaires indispensables
Au-delà des grandes formules, certaines garanties complémentaires valent la peine d’être envisagées sérieusement. Selon le mode de vie, le lieu de résidence et la fréquence d’utilisation de la Citroën, il peut être judicieux d’ajouter des protections supplémentaires pour faire face à tous les imprévus de la route.
Voici une sélection des garanties souvent plébiscitées par les conducteurs soucieux d’une sécurité renforcée :
- Garantie vol
- Garantie incendie
- Garantie dommages matériels et corporels
- Garantie corporelle du conducteur
- Assistance 24h/24
Que couvre la garantie vol ?
La garantie vol prend en charge l’indemnisation du véhicule en cas de disparition totale ou partielle suite à un acte malveillant. Pour une Citroën stationnée régulièrement dans la rue ou dans une grande agglomération, cette couverture apparaît vite indispensable, les vols étant malheureusement encore fréquents sur certains modèles.
Les accessoires embarqués peuvent également entrer dans le périmètre de remboursement, selon les options choisies. Une déclaration rapide auprès de l’assureur conditionne cependant la validité de la démarche.
Pourquoi intégrer la garantie incendie ?
Un incendie, qu’il soit volontaire ou provoqué par un court-circuit, peut causer la destruction complète d’une voiture. Avec la garantie incendie, le propriétaire reçoit une compensation financière pour remplacer ou réparer sa Citroën brûlée, limitation faite de la franchise indiquée dans le contrat.
Les départs de feu peuvent aussi résulter d’événements naturels ou techniques. Privilégier ce type de garantie, même avec une voiture d’occasion, réduit l’impact financier lourd dû à la perte totale du véhicule.
L’importance de la garantie dommages matériels et corporels
En cas de collision responsable ou de choc avec un obstacle (mur, animal, arbre), la garantie dommages matériels et corporels rembourse à la fois les frais de réparation du véhicule assuré et les blessures du conducteur et des occupants.
Certains contrats offrent des plafonds élevés d’indemnisation et des démarches simplifiées. Cela permet d’éviter des litiges désagréables lors du règlement d’un accident complexe mettant en jeu plusieurs véhicules ou usagers blessés.
Garantie corporelle du conducteur : une sécurité très personnelle
Souvent négligée, la garantie corporelle du conducteur protège financièrement l’assuré en cas d’invalidité temporaire ou permanente après un accident pour lequel il serait responsable. Contrairement à ce que beaucoup pensent, la responsabilité civile ne s’applique pas au conducteur lui-même.
Avec cette option, les frais médicaux, de rééducation ou tout autre préjudice personnel trouvent compensation, allégeant significativement les conséquences matérielles et psychologiques post-accident.
L’atout de l’assistance 24h/24 pour les imprévus
Personne n’est vraiment prêt à tomber en panne à l’aube ou à affronter une crevaison tard dans la nuit. L’assistance 24h/24 propose des services rapides de dépannage, de remorquage ou même la fourniture d’un véhicule de prêt dès lors qu’un manque de mobilité menace l’activité quotidienne.
Dans certains cas, cette clause prévoit aussi un hébergement provisoire si la Citroën tombe en panne loin du domicile, ce qui est un vrai plus pour les longs trajets ou les vacances familiales.
Comment choisir la bonne franchise ?
Le montant de la franchise influe directement sur le coût annuel de l’assurance auto. Plus la franchise exigée après un sinistre est élevée, plus la prime diminue. À l’inverse, réduire la franchise implique souvent une hausse notable du prix mais permet un remboursement substantiel en cas d’accident fréquent ou coûteux.
Trouver le juste équilibre dépend du budget, de l’appétence au risque et de la fréquence d’usage du véhicule. Un automobiliste prudent parcourant peu de kilomètres pourra miser sur une franchise plus forte. Au contraire, pour ceux affrontant quotidiennement les aléas urbains, limiter la franchise réduit la charge financière inattendue.
Adapter ses garanties à chaque étape de la vie de sa Citroën
Une Citroën neuve n’a pas les mêmes besoins d’assurance qu’un modèle d’occasion déjà bien rodé. Les garanties évoluent selon la valeur du véhicule, le kilométrage annuel, mais aussi les évolutions du foyer familial ou professionnel.
À mesure que la voiture vieillit, certaines options initialement choisies peuvent perdre en intérêt. Par exemple, une garantie tous risques prend toute sa pertinence pour les premières années mais devient moins rentable quand la valeur de revente baisse nettement.
Quand renforcer ses garanties ?
Après un déménagement vers une zone à risques (ville, parking collectif ouvert), améliorer ses garanties avec la garantie vol ou l’assistance 24h/24 est judicieux. De même, l’arrivée d’un nouveau conducteur novice au sein du foyer invite à surveiller que la garantie corporelle du conducteur soit bien présente.
Des changements de rythme de vie, comme des trajets autoroutiers fréquents ou un éloignement du domicile, justifient parfois de revoir à la hausse la franchise pour contenir la cotisation annuelle.
Réduire progressivement ses couvertures
Lorsque la Citroën affiche plusieurs années au compteur, passer d’une formule tous risques à une formule tiers simple peut relancer le pouvoir d’achat du foyer. Garder l’œil sur les garanties réellement nécessaires évite de payer inutilement pour des options qui n’ont plus autant de sens alors que la cote du véhicule décroît.
Retirer certaines extensions lorsqu’on constate leurs rares utilités est aussi une manière de contrôler le budget sans compromettre la sécurité de base permise par la responsabilité civile.
Quels critères comparer pour optimiser sa couverture ?
Au moment de choisir les meilleures garanties pour assurer une Citroën, quelques points clés méritent une attention particulière. La liste suivante regroupe les critères les plus souvent scrutés par les conducteurs avertis :
- Niveau de couverture : comparaison entre formule tiers simple, intermédiaire et garantie tous risques
- Plafond d’indemnisation pour les garanties dommages matériels et corporels
- Coût annuel incluant franchise et options sélectionnées
- Délais et facilité d’accès à l’assistance 24h/24
- Exclusions et restrictions des garanties spécifiques telles que la garantie vol ou la garantie incendie
- Modalités de calcul et de modulation de la franchise
Penser à vérifier ces critères donne une vision précise de l’équilibre entre tarif mensuel, qualité de service et vraie valeur attendue de l’assurance souscrite, quel que soit le modèle de Citroën concerné.
Vers une assurance personnalisée et évolutive
Le meilleur moyen d’assurer efficacement sa Citroën consiste à ajuster ses choix à son style de conduite, à la durée de détention prévue, à la fréquence d’utilisation et aux risques identifiés autour de soi. Opter pour des formules d’assurance adaptées permet d’éviter les dépenses superflues tout en bénéficiant d’une tranquillité d’esprit sur la route.
Rien n’empêche de revoir régulièrement ses garanties, tout en gardant à l’esprit l’obligation incompressible de la responsabilité civile. Allier réflexion budgétaire et anticipation des situations exceptionnelles favorise, tout au long de la vie du véhicule, une couverture fiable et rassurante, à la hauteur des exigences contemporaines de mobilité.
Les jambes en suspension au volant, il raconte ses balades et les secrets que chaque virage lui murmure. Entre anecdotes et coups de cœur, il tisse une prose sincère pour tous ceux qui vivent la route comme une aventure à part entière.