L’info clé :
La prise en charge par l’assurance du joint d’étanchéité autour du pare-brise dépend essentiellement de la présence d’une garantie bris de glace dans le contrat. En assurance tous risques, cette option couvre à la fois le pare-brise et son joint, tandis qu’en assurance au tiers, elle est rarement incluse sans souscription spécifique. La franchise, quant à elle, oscille généralement entre 50 et 150 euros, affectant le remboursement selon le type de réparation ou remplacement.
Est-il toujours possible d’obtenir une indemnisation pour le joint en cas de dommage autour du pare-brise ? Beaucoup pensent que seule la vitre est prise en compte, alors que les contrats intègrent souvent une couverture plus large. Le défaut d’étanchéité ou une fuite due au joint peuvent ainsi être remboursés si la déclaration est effectuée dans les délais impartis. Cette prise en charge assurance vise aussi à protéger les capteurs et garantir l’intégrité du véhicule. Après lecture, vous saurez quelles démarches réaliser, comment gérer la déclaration de sinistre et maîtriser les modalités financières liés à cette garantie spécifique.
Prise en charge assurance du joint pare-brise
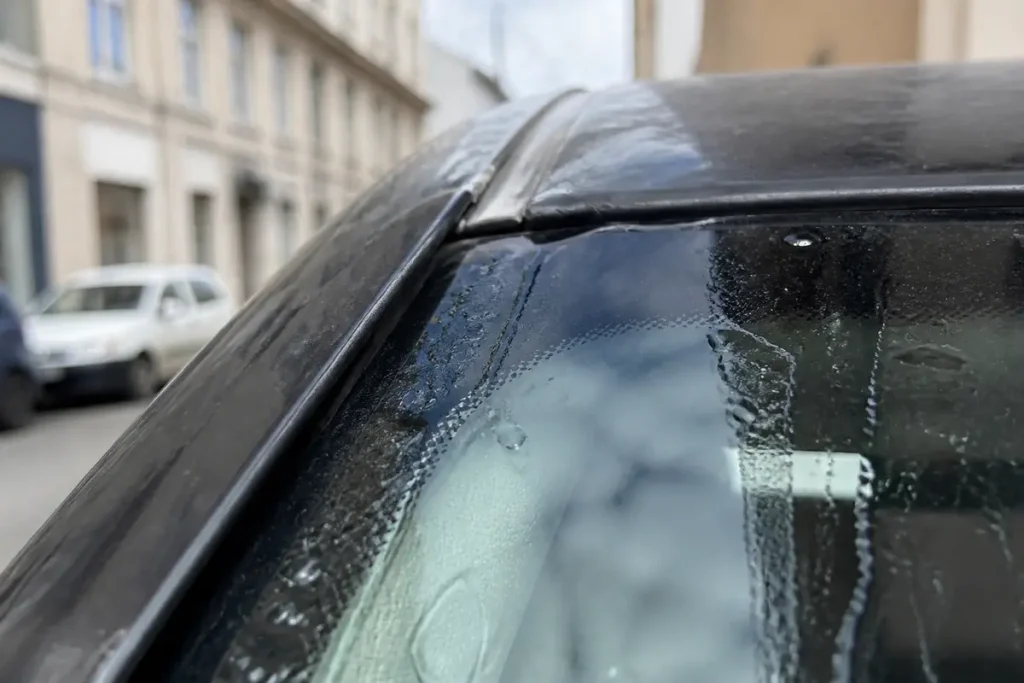
La prise en charge de la réparation ou du remplacement du joint autour du pare-brise dépend principalement du type de police d’assurance auto souscrite, surtout si l’option bris de glace est incluse. Cette garantie automobile couvre en général non seulement le pare-brise lui-même mais aussi le joint d’étanchéité situé autour.
En assurance tous risques, la couverture bris de glace est souvent incluse, prenant en charge les frais relatifs au pare-brise et à son joint. À l’inverse, en assurance au tiers, il faut fréquemment souscrire cette option en supplément pour bénéficier d’un remboursement.
La garantie de bris de glace protége généralement les pare-brises avant et arrière ainsi que les vitres latérales, mais la prise en charge peut aussi s’étendre aux joints, selon les clauses du contrat d’assurance. En cas de défaut d’étanchéité du joint pare-brise, notamment s’il provoque une fuite, l’assurance peut intervenir si le sinistre est déclaré rapidement et que les preuves ponctuent bien l’origine du dommage.
Conditions et franchises à connaître
Franchise et prise en charge totale
La franchise varie d’un contrat à l’autre. Elle peut être un montant fixe, généralement compris entre 50 et 150 euros, ou un pourcentage du coût total des réparations. Pour la réparation de petits dégâts sur le joint ou le pare-brise, la franchise est souvent absente, alors que le remplacement complet du pare-brise et de son joint l’impose fréquemment.
Une prise en charge intégrale sans avance de frais est possible si vous passez par un centre agréé par l’assurance et que vous respectez les conditions du contrat, comme l’usage de pièces d’origine (OEM) pour le remplacement.
Exclusions et plafonds remboursables
Certains contrats prévoient des plafonds annuels ou par sinistre pour la garantie bris de glace. De plus, les dommages dus à un défaut d’entretien, à une usure normale ou à une cause non couverte comme un acte de vandalisme ne seront pas pris en charge.
Enfin, la garantie constructeur peut parfois intervenir pour le joint pare-brise lorsque le véhicule est encore sous garantie, ce qui est distinct de la prise en charge par l’assurance auto classique.
Procédure et déclaration du sinistre bris de glace
Démarche rapide: étapes à suivre
La procédure débute par la déclaration du sinistre auprès de l’assureur, généralement à réaliser sous 5 jours ouvrés. Cette déclaration peut être faite en ligne, par courrier ou directement en agence. Elle doit décrire précisément la nature du dommage, la date et le lieu de l’incident.
Pièces justificatives à joindre
Il faudra souvent fournir un devis ou une facture du professionnel intervenant, ainsi que des photos du joint défectueux ou du pare-brise endommagé. Une attestation du centre agréé ou du technicien qui s’occupe de la réparation est aussi exigée.
Notre regard. « Privilégier un centre agréé et déclarer rapidement le sinistre optimise la prise en charge et la conformité des réparations. »
Assurance prise en charge du joint pare-brise : réparation vs remplacement
La réparation d’un joint pare-brise, notamment pour une fuite ou un petit défaut d’étanchéité, est souvent possible sans remplacer le pare-brise complet. L’assurance couvre généralement ce type de réparation si la garantie bris de glace est incluse.
Par contre, si le joint doit être remplacé en même temps que le pare-brise, pour exemple après un choc important, la prise en charge englobera souvent l’ensemble mais avec une franchise spécifique. Le remplacement complet peut aussi impliquer un recalibrage des capteurs du pare-brise (pluie, HUD, caméra), une opération que l’assurance prendra en charge lorsqu’elle est réalisée dans un centre agréé.
Impact sur le bonus-malus et les coûts
Le sinistre lié au bris de glace, y compris pour le joint pare-brise, est en général considéré comme non-responsable. Donc son impact sur le coefficient bonus-malus est faible ou nul, à condition de déclarer rapidement l’incident à son assurance.
Toutefois, des sinistres fréquents peuvent entraîner à terme une hausse des cotisations. Le coût restant à la charge de l’assuré dépendra principalement de la franchise appliquée et du plafond de la garantie.
Centres agréés et conseils pratiques
Pour garantir une prise en charge optimale, il est conseillé de se tourner vers un centre agréé par l’assurance. Ces professionnels ont l’habitude des démarches avec les compagnies, utilisent les pièces OEM nécessaires et assurent le recalibrage des capteurs liés au pare-brise et à son joint.
Éviter de passer par un atelier non agréé peut prévenir les risques de rejet de la demande de remboursement, ainsi que le dysfonctionnement des systèmes électroniques de votre voiture après réparation.
FAQ — Prise en charge du joint pare-brise par l’assurance
Est-ce que l’assurance prend en charge une fuite de joint de pare-brise ?
La prise en charge d’une fuite du joint pare-brise est possible si la garantie bris de glace incluse dans l’assurance couvre ce dommage et si le sinistre est déclaré rapidement avec des preuves de l’origine du problème.
Que faire si le joint de mon pare-brise est abîmé ?
En cas de joint de pare-brise abîmé, il faut déclarer rapidement le sinistre à l’assurance, fournir un devis et des photos, puis privilégier une réparation ou un remplacement chez un centre agréé pour optimiser la prise en charge.
Quel est le prix d’un remplacement de joint de pare-brise ?
Le prix du remplacement du joint varie selon l’importance des dégâts, mais la franchise appliquée dans le contrat d’assurance peut souvent être comprise entre 50 et 150 euros, ou dépendre d’un pourcentage du coût total.
Est-ce que Carglass remplace les joints de pare-brise ?
Carglass, comme d’autres centres agréés, est habilité à remplacer les joints de pare-brise en utilisant des pièces d’origine et en respectant les conditions d’assurance pour une prise en charge optimale.
Comment se déroule la procédure de déclaration pour un sinistre lié au joint pare-brise ?
La déclaration du sinistre doit être faite sous 5 jours ouvrés auprès de l’assureur, avec un descriptif précis, devis, photos et attestation du centre agréé, afin de garantir une prise en charge conforme et sans avance de frais.
Quel impact a la prise en charge du joint pare-brise sur le bonus-malus ?
Le sinistre lié au joint pare-brise est généralement considéré non responsable, ce qui limite ou annule son impact sur le bonus-malus, à condition que la déclaration soit rapide et que la réparation soit réalisée sous garantie bris de glace.
Les jambes en suspension au volant, il raconte ses balades et les secrets que chaque virage lui murmure. Entre anecdotes et coups de cœur, il tisse une prose sincère pour tous ceux qui vivent la route comme une aventure à part entière.